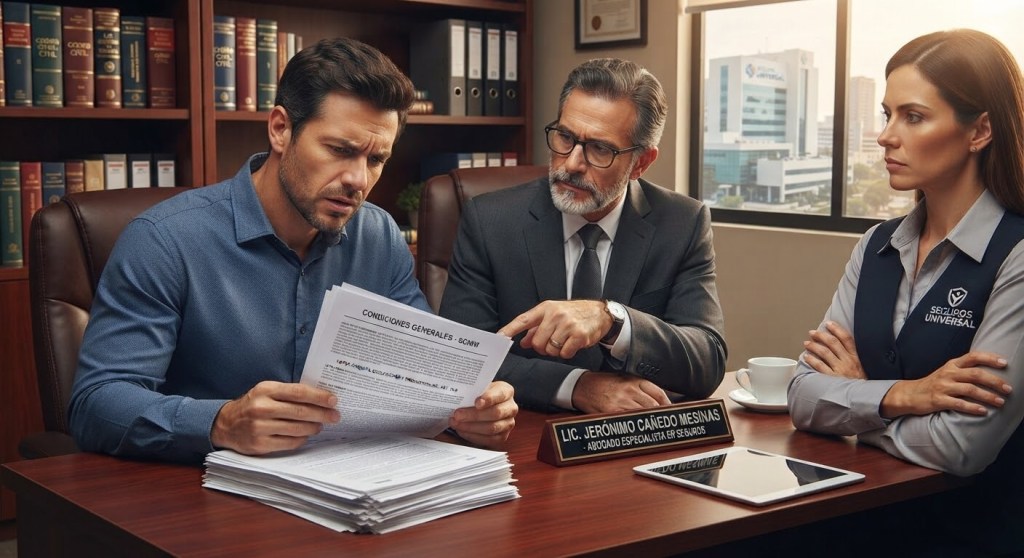
Contratar un Seguro de Gastos Médicos Mayores (SGMM) suele verse como un acto de madurez y protección financiera. Firmamos el contrato con la tranquilidad mental de saber que, ante cualquier imprevisto de salud, un respaldo institucional se hará cargo. Sin embargo, la verdadera prueba de fuego de una póliza no ocurre al momento de pagarla, sino en el instante más vulnerable:
cuando estás en el hospital y la aseguradora debe responder.
Es ahí donde aparece el enemigo silencioso de todo asegurado: la letra chiquita. Ese cúmulo de cláusulas, exclusiones y tecnicismos redactados en un lenguaje casi inescrutable que muchas veces se convierte en el pretexto perfecto para negar un pago.
A través de nuestros servicios jurídicos permanentes, hoy desmenuzamos los puntos más críticos que las aseguradoras rara vez te explican con claridad al venderte la póliza.
1. El laberinto de las «enfermedades preexistentes»
Una de las causas más frecuentes de rechazo de siniestros es la negativa bajo el argumento de que el padecimiento actual ya existía antes de contratar el seguro.
El problema: Las aseguradoras revisan tu historial médico con lupa tras un siniestro. Si acudiste al médico por un dolor estomacal leve hace tres años y hoy te diagnostican una afección gástrica mayor, intentarán catalogarla como preexistente, negando la cobertura.
La defensa legal: La ley y los criterios de protección al consumidor exigen que la preexistencia esté plenamente demostrada y declarada de buena fe. Un antecedente aislado no constituye automáticamente una preexistencia si no existía un diagnóstico formal previo.
2. Periodos de espera: La trampa del tiempo
No todas las coberturas entran en vigor al momento de recibir tu credencial o póliza. Los contratos establecen plazos específicos (periodos de espera) para ciertos padecimientos, tales como maternidad, cirugías de columna, rodilla, nariz o padecimientos urológicos.
El problema: Si requieres una intervención quirúrgica dentro de esos plazos —incluso si adquiriste la enfermedad de manera totalmente imprevista tras la contratación— el costo correrá 100% por tu cuenta.
La recomendación: Revisa detalladamente la tabla de periodos de espera de tu contrato antes de planear tratamientos o intervenciones programadas.
3. Tabulador médico vs. Honorarios reales
Este es, sin duda, uno de los golpes financieros más sorpresivos para los pacientes. Al sufrir una emergencia, acudes con un especialista de confianza, pero al salir del hospital descubres que la aseguradora solo te reembolsa una fracción mínima de la factura médica.
El problema: Las pólizas operan bajo un tabulador médico interno. Si tu cirujano cobra $30,000 MXN por una operación, pero el tabulador de tu aseguradora estipula un límite máximo de $12,000 MXN para ese procedimiento, la diferencia de $18,000 MXN sale directamente de tu bolsillo.
La solución: Al contratar, verifica si tu póliza cuenta con open-network o si existen opciones para ampliar el tabulador médico, evitando así brechas económicas drásticas.
4. Deducible y Coaseguro: Los porcentajes que multiplican el gasto
Muchos asegurados confunden estos dos conceptos hasta que enfrentan una factura hospitalaria real:
El Deducible: Es la cantidad fija inicial que debes pagar de tu bolsillo antes de que la aseguradora empiece a aportar un solo peso.
El Coaseguro: Es el porcentaje (generalmente entre el 10% y el 20%) que pagas sobre el costo total del siniestro después de descontar el deducible.
Si el siniestro asciende a cientos de miles de pesos, un coaseguro mal calculado puede desestabilizar por completo tus finanzas familiares, anulando la supuesta «tranquilidad» del seguro.
Conclusión: Respaldo y experiencia frente a los abusos institucionales
Las instituciones de seguros cuentan con ejércitos de ajustadores y abogados cuyo objetivo financiero es minimizar el pago de indemnizaciones y siniestros. Ante una negativa injustificada, un deducible abusivo o una cancelación unilateral de contrato, no cedas ni firmes renuncias de derechos.
Mediante nuestros servicios jurídicos permanentes, y respaldados por la sólida trayectoria y experiencia en litigio estratégico del Lic. Jerónimo Cañedo Mesinas, analizamos cada cláusula de tu contrato, evaluamos la legalidad de la negativa y te acompañamos en todo el proceso de reclamación ante la CONDUSEF o las instancias legales correspondientes para hacer valer cada peso que has invertido en tu protección.
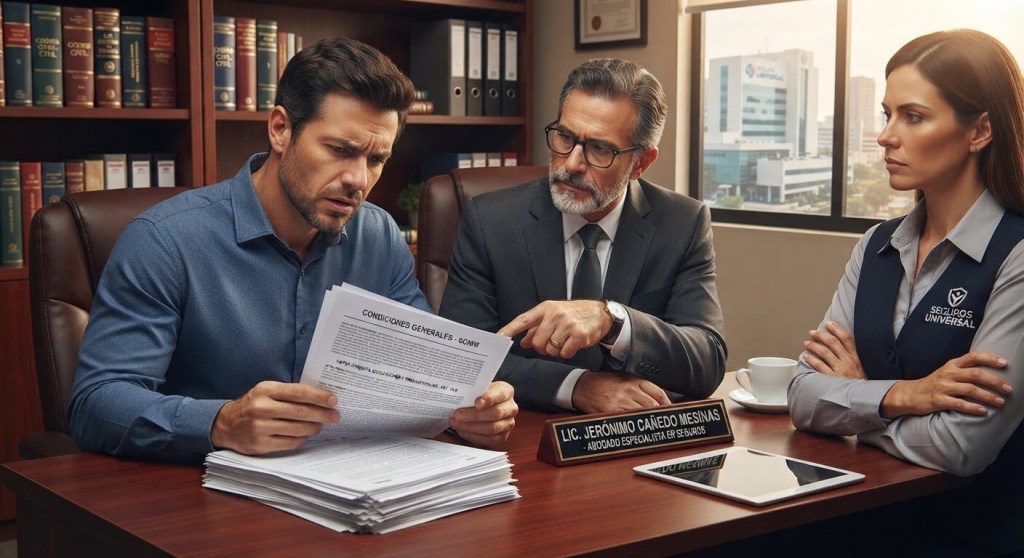
👉 ¿Te han negado el pago de un siniestro o tienes dudas sobre las condiciones de tu póliza? Contáctanos hoy mismo y pongamos la experiencia legal de nuestro equipo a favor de tu patrimonio.


Deja un comentario